Auteur/autrice : klerallu

  • Travailleur frontalier en Haute-Savoie : comment organiser votre épargne ?

    Travailleur frontalier en Haute-Savoie : comment organiser votre épargne ?

    Un salaire suisse, une vie en France : un vrai casse-tête patrimonial

    Ici, entre Annecy et le Bassin Lémanique, une bonne partie des personnes que j’accompagne travaillent de l’autre côté de la frontière. Et la même phrase revient presque à chaque premier rendez-vous : « Je gagne bien ma vie, mais je ne sais pas comment organiser mon épargne entre la France et la Suisse. »

    Vous n’êtes pas seul dans ce cas. Selon l’Office fédéral de la statistique, le canton de Genève comptait plus de 112 000 frontaliers étrangers en activité au troisième trimestre 2024. Et une grande partie d’entre eux vivent en Haute-Savoie.

    Le problème, c’est que la plupart des conseils que l’on trouve en ligne sont pensés soit pour un résident français, soit pour un résident suisse. Le frontalier, lui, est entre les deux, avec des règles bien à lui.

    => Avant de choisir un placement, il faut d’abord comprendre votre situation fiscale. C’est elle qui décide de ce qui est intéressant pour vous, et de ce qui ne l’est pas.

    1. La première question : où êtes-vous imposé ?

    Tout dépend du canton dans lequel vous travaillez.

    • Vous travaillez à Genève : votre impôt est prélevé à la source par votre employeur, en Suisse. Vous déclarez tout de même vos salaires en France (annexe 2047-Suisse), qui vous accorde un crédit d’impôt pour éviter la double imposition.
    • Vous travaillez dans le canton de Vaud, du Valais, de Berne, de Neuchâtel, du Jura, de Soleure ou dans l’un des deux Bâle : ces cantons relèvent de l’accord frontalier de 1983. Votre salaire est alors imposé en France, au barème progressif.

    Si vous travaillez à Genève, il existe aussi le statut de quasi-résident. Il est ouvert lorsqu’au moins 90 % des revenus mondiaux de votre foyer (ceux de votre conjoint compris) sont imposables en Suisse. Il permet de demander une taxation ordinaire ultérieure (TOU) et de déduire vos frais réels, vos versements au 3e pilier ou encore certains intérêts d’emprunt. La demande se fait avant le 31 mars de l’année suivante, et elle est irrévocable pour l’année concernée : une simulation préalable est indispensable avec un fiduciaire.

    => Un loyer encaissé en Haute-Savoie, le salaire français de votre conjoint ou trop de télétravail peuvent suffire à vous faire perdre le statut de quasi-résident. Vous allez voir plus bas que ce n’est pas un détail.

    2. LAMal ou CNTFS : un choix qui pèse lourd sur la durée

    Quand vous commencez à travailler en Suisse, vous avez 3 mois pour choisir votre assurance maladie : la LAMal (assurance suisse) ou la CNTFS (le régime français des frontaliers, souvent appelé « CMU frontalier »). Sans démarche de votre part dans ce délai, vous êtes affilié d’office à la LAMal. Et surtout, ce choix est en principe définitif, sauf exceptions très limitées (retraite, reprise d’activité en Suisse après une interruption, changement de pays de résidence).

    Les deux systèmes ne se calculent pas du tout de la même façon :

    • La CNTFS est proportionnelle à vos revenus.
    • La LAMal fonctionne avec une prime par personne assurée, qui ne dépend pas de votre salaire.

    Concrètement, avec 60 000 € de revenus nets, la cotisation CNTFS tourne autour de 320 € par mois. À 120 000 €, on passe à environ 720 € par mois. Et comme le calcul suit vos revenus, chaque augmentation de salaire fait grimper la note.

    Mon avis est assez simple : si vous avez un salaire conséquent et que vous comptez faire carrière en Suisse sur le long terme, la LAMal finit très souvent par être moins chère. La CNTFS va être attractive sur les deux premières années, mais elle peut vite représenter des sommes mensuelles élevées quelques années plus tard. Cas personnel : ma conjointe regrette de ne pas être à la LAMal actuellement. Ses cotisations CNTFS ont bien évolué entre le début de sa carrière et maintenant.

    À l’inverse, pour une famille nombreuse avec un seul salaire suisse, la couverture des ayants droit par la CNTFS peut faire pencher la balance. C’est un calcul à faire au cas par cas, mais à faire sérieusement, puisqu’on ne revient pas en arrière.

    => Un conseil, ne regardez pas seulement ce que vous allez payer cette année, mais ce que vous paierez dans 5 ou 10 ans avec l’évolution de votre salaire.

    3. Le 2e pilier (LPP) : un capital souvent sous-estimé

    Chaque mois, une partie de votre salaire alimente votre caisse de pension suisse. Beaucoup de mes clients frontaliers découvrent le montant réellement accumulé assez tard, alors qu’il représente souvent l’un des plus gros postes de leur patrimoine.

    Deux sujets méritent votre attention. D’abord, les rachats volontaires : selon votre situation, et notamment si vous bénéficiez du statut de quasi-résident, ils peuvent faire partie des déductions à étudier. Ensuite, la sortie : rente ou capital.

    En tant que résident français, un capital retraite peut, sur option et sous conditions (versement en une seule fois notamment), être soumis à un prélèvement de 7,5 % après un abattement de 10 %, soit 6,75 % du capital. À défaut, c’est le barème progressif de l’impôt sur le revenu qui s’applique.

    Et la rente n’est pas la seule façon de toucher des revenus à la retraite. Une partie de ce capital peut aussi être placée pour vous verser des revenus réguliers, tout en restant dans votre patrimoine, et donc transmissible à vos proches. C’est un sujet à part entière, que je détaillerai très bientôt dans un article dédié à la retraite des frontaliers.

    => Rente ou capital ou les deux, ces choix se préparent plusieurs années à l’avance.

    4. Le 3e pilier A : attention aux promesses de déduction

    Tout frontalier salarié en Suisse peut ouvrir un 3e pilier A, dès lors que son revenu est soumis à l’AVS. En 2026, le plafond de versement est de 7 258 CHF si vous êtes affilié à une caisse de pension. L’argent est bloqué jusqu’à la retraite, sauf cas particuliers.

    Son principal intérêt, c’est la déduction fiscale. Sauf qu’un frontalier n’y a droit que s’il travaille à Genève (ou dans un autre canton qui impose à la source) et qu’il obtient le statut de quasi-résident. Si vous travaillez dans l’un des huit cantons de l’accord de 1983, vos versements ne sont déductibles ni en Suisse, ni en France.

    Je vous donne un exemple très concret. La semaine dernière, une cliente est venue me voir pour faire le point sur plusieurs sujets. En regardant son dossier, je découvre qu’elle a ouvert un 3e pilier avec une fiduciaire, avec des versements de 600 CHF par mois. On lui avait expliqué qu’elle pourrait les déduire et que ça lui ferait économiser de l’impôt.

    Après analyse, ce n’est pas le cas. Son mari travaille en France, donc moins de 90 % des revenus du foyer sont imposables en Suisse. Elle ne peut pas obtenir le statut de quasi-résident, elle n’a pas accès à la TOU, et donc aucune déduction possible. L’effet premier de son placement, qui était de réduire ses impôts, n’existe tout simplement pas. Elle immobilise plus de 7 000 CHF par an sur un produit bloqué, sans aucun avantage fiscal.

    => Avant de signer un 3e pilier A, posez une seule question : « Est-ce que je remplis vraiment les conditions pour déduire mes versements ? » Si la réponse n’est pas un oui clair, chiffré et vérifié, on regarde ailleurs.

    5. Le 3e pilier B : plus souple, mais pas une niche fiscale

    On parle beaucoup moins du 3e pilier B, la « prévoyance libre ». Il est accessible à tous les frontaliers, quel que soit le canton, et sans plafond de versement. Contrairement au 3e pilier A, l’argent n’est pas bloqué jusqu’à la retraite : les conditions de retrait dépendent du contrat. On le trouve le plus souvent sous la forme d’une assurance vie suisse, avec une clause bénéficiaire libre.

    En revanche, pour un frontalier, il n’ouvre en principe pas droit à déduction fiscale. Et comme vous êtes résident français, c’est un contrat étranger : il doit être déclaré chaque année à l’administration fiscale française, et les gains sont imposables en France.

    Il peut avoir sa place si vous voulez garder une partie de votre épargne en francs suisses. Mais je le compare toujours avec une assurance vie française, souvent plus simple à gérer pour un résident français, et je regarde de près les frais et la durée d’engagement, qui sont parfois lourds sur les contrats proposés aux frontaliers.

    => Le 3e pilier B n’est ni bon ni mauvais en soi. Ce sont les conditions du contrat qui font la différence.

    6. Le PER français : souvent la vraie bonne réponse

    Si vous travaillez dans l’un des cantons de l’accord de 1983, votre salaire est imposé en France. Le Plan Épargne Retraite devient alors un vrai levier : vos versements sont déductibles de votre revenu imposable, avec une limite.

    Si vous travaillez à Genève et que tous les revenus du foyer sont suisses, c’est différent : votre impôt est déjà payé en Suisse, et le crédit d’impôt français neutralise l’impôt sur ces salaires. Déduire un versement PER ne vous fait alors, la plupart du temps, rien gagner, juste de la capitalisation.

    Mais revenons à ma cliente. Chez elle, le mari est salarié en France et paie donc de l’impôt français. En réorientant une partie de son effort d’épargne vers un PER, on fait baisser l’impôt restant du foyer. Le même argent, placé au bon endroit, produit enfin l’avantage fiscal qu’on lui avait promis au départ. Pour ce foyer, le PER est clairement une meilleure solution que le 3e pilier.

    => Même produit, résultats opposés selon la composition de votre foyer. C’est pour ça que je fais toujours le calcul avant de proposer un versement.

    7. Le franc suisse : à ne pas laisser au hasard

    Vous êtes payé en francs suisses, mais vous vivez, consommez et investissez souvent en euros. Le taux de change évolue en permanence, et il peut jouer en votre faveur comme contre vous au moment où vous convertissez votre épargne.

    Avec mes clients frontaliers, on réfléchit donc à la devise de chaque poche d’épargne : ce qui financera vos projets en France (résidence principale, études des enfants, travaux) n’a pas forcément vocation à rester dans la même devise que votre épargne de long terme.

    8. Diversifier côté France : assurance vie et SCPI

    L’assurance vie reste un outil très adapté aux frontaliers. Elle est souple, vous pouvez récupérer votre argent à tout moment, et après 8 ans, vous profitez d’un abattement annuel sur les gains retirés de 4 600 € (9 200 € pour un couple). Côté transmission, les capitaux versés avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire, hors succession. Et tant que vous ne faites pas de retrait, les gains ne constituent pas un revenu imposable.

    Les SCPI sont aussi une belle façon d’investir dans l’immobilier sans gestion. Mais attention : détenues en direct, elles vous versent des revenus fonciers imposables en France, qui peuvent compromettre votre statut de quasi-résident. D’autres modes de détention existent, comme l’achat en nue-propriété (aucun revenu pendant la durée du démembrement) ou la détention via un contrat d’assurance vie.

    => Pour un frontalier, la façon de détenir un placement compte presque autant que le placement lui-même.

    9. Les erreurs que je vois le plus souvent

    • Choisir entre LAMal et CNTFS en regardant uniquement le salaire de départ
    • Ouvrir un 3e pilier A sur la promesse d’une déduction, sans vérifier la règle des 90 %
    • Souscrire un 3e pilier B sans comparer les frais et la durée d’engagement
    • Écarter le PER alors que le conjoint est imposé en France
    • Acheter un bien locatif sans mesurer son impact sur le statut de quasi-résident
    • Dépasser le seuil de télétravail sans s’en rendre compte
    • Découvrir le montant de son 2e pilier à quelques années de la retraite

    Conclusion

    Être frontalier, c’est souvent un très bon salaire, mais aussi un patrimoine à organiser entre la France et la Suisse. Il n’existe pas de solution toute faite : ce qui est parfait pour un frontalier genevois célibataire peut être inutile pour un couple dont l’un travaille en France, et l’histoire de ma cliente le montre bien. Mon rôle, c’est de partir de votre situation réelle, de faire les calculs, et de vous dire ce qui marche vraiment pour vous.

    Vous êtes frontalier et vous voulez savoir quels placements sont vraiment intéressants dans votre situation ? Parlons-en ensemble, sans engagement.

    Les règles fiscales citées sont celles en vigueur en octobre 2026 et peuvent évoluer. Cet article a une vocation informative et ne constitue pas un conseil personnalisé.
  • Héritage, donation : que faire d’une somme importante sans se précipiter ?

    Héritage, donation : que faire d’une somme importante sans se précipiter ?

    Un virage patrimonial inédit : l’argent change de génération

    Depuis quelques mois, je reçois de plus en plus d’appels qui se ressemblent. Un parent est parti, ou a souhaité transmettre de son vivant, et vous vous retrouvez avec une somme sur votre compte. Plusieurs dizaines, voir centaines de milliers d’euros.

    Et vous ne savez pas quoi en faire.

    Ce n’est pas un hasard si ces situations se multiplient. Selon la Chambre des notaires de Paris, la génération des baby-boomers devrait transmettre environ 9 000 milliards d’euros entre 2025 et 2040, en héritage ou en donation. Cette richesse change de main, année après année, au rythme des successions et des donations.

    👉 Si vous vivez cette situation, sachez une chose : il n’y a pas d’urgence à agir, mais il y a une vraie urgence à réfléchir. Ce n’est pas la même chose.

    1. La première question n’est pas « où placer », mais « pour quoi faire »

    C’est l’erreur la plus fréquente que je vois : chercher tout de suite le placement le plus rentable, avant même de savoir ce que cette somme doit servir.

    Avant de parler de supports, je prends toujours le temps, avec mes clients, de clarifier ce qu’ils ont réellement envie de faire de cet argent. Les réponses sont presque toujours différentes :

    • Améliorer le quotidien, souffler un peu financièrement
    • Se constituer un revenu complémentaire, pour plus tard ou dès maintenant
    • Acquérir un bien immobilier, pour y vivre ou pour louer
    • Aider ses enfants ou petits-enfants
    • Préparer, déjà, la transmission de ce capital

    👉 C’est cet objectif qui détermine le bon support, pas l’inverse.

    2. Garder une partie disponible : les livrets bancaires

    Avant toute stratégie, je recommande toujours de garder une épargne de précaution disponible à tout moment, sur un support sans risque.

    • Livret A : taux de 1,70 %, plafond de versements de 22 950 €
    • LDDS : taux de 1,70 %, plafond de versements de 12 000 €

    Ces taux évoluent régulièrement selon les décisions de la Banque de France : je vous donne toujours le taux en vigueur au moment de notre échange.

    👉 Ca ne bas pas l’inflation certes mais c’est toujours important de conserver un matelas. Au-delà de ces plafonds, et pour le reste de la somme, d’autres supports sont nécessaires.

    3. Faire fructifier avec une fiscalité douce : l’assurance vie

    C’est souvent le premier outil que j’étudie avec mes clients dans cette situation, pour une raison simple : sa souplesse.

    Vous pouvez investir sur des supports sécurisés (fonds en euros) ou plus dynamiques (unités de compte), retirer votre argent à tout moment, et après 8 ans de contrat, profiter d’un abattement annuel sur les gains retirés de 4 600 € (9 200 € pour un couple).

    C’est aussi un outil de transmission très efficace : les capitaux versés avant 70 ans bénéficient d’un abattement de 152 500 € par bénéficiaire, hors succession.

    👉 C’est un support que l’on peut utiliser aussi bien pour sécuriser une partie du capital que pour commencer à préparer sa propre transmission.

    4. Réduire ses impôts et préparer sa retraite : le PER

    Si vous êtes encore en activité et fiscalisé, le Plan Épargne Retraite peut être pertinent : les versements volontaires sont déductibles de votre revenu imposable, dans la limite de 10 % de vos revenus professionnels (jusqu’à 37 680 € en 2026), ou 4 710 € si ce montant est plus avantageux pour vous.

    Attention cependant : l’argent est en principe bloqué jusqu’à la retraite (sauf cas de déblocage anticipé, dont l’achat de la résidence principale), et depuis le 1er janvier 2026, les versements effectués après 70 ans ne sont plus déductibles.

    👉 Le PER est un très bon outil, mais seulement pour une partie de la somme, et seulement si votre situation fiscale le justifie.

    5. Investir dans la pierre sans les contraintes : les SCPI

    Beaucoup de mes clients, une fois cette somme en main, pensent naturellement à l’immobilier. C’est une envie légitime, mais acheter un bien en direct implique gestion locative, travaux, vacance locative.

    Les SCPI permettent d’investir dans l’immobilier professionnel ou résidentiel, en mutualisant le risque sur de nombreux biens, sans gérer ni locataire ni travaux. Le taux de distribution moyen du marché s’est établi à 4,91 % en 2025, contre 4,72 % en 2024, selon l’ASPIM. Mais en choisissant de bonnes SCPI, il est facile d’obtenir des rendements d’environ 6%.

    Selon votre objectif, on peut aussi étudier un achat en démembrement (nue-propriété), particulièrement intéressant si vous n’avez pas besoin de revenus immédiats.

    👉 Ces chiffres varient fortement d’une SCPI à l’autre : le choix du véhicule compte au moins autant que le principe d’investir.

    6. Et si, un jour, c’était vous qui transmettiez ?

    Recevoir un capital important est aussi souvent l’occasion de penser à sa propre transmission, vers ses enfants notamment.

    En ligne directe (parent/enfant), chaque enfant bénéficie d’un abattement de 100 000 € par parent, renouvelable tous les 15 ans. Au-delà, un barème progressif s’applique, de 5 % jusqu’à 20 % pour la plus grande partie des successions, puis jusqu’à 45 % pour les patrimoines les plus importants.

    Un dispositif temporaire permet aussi, sous conditions, de donner jusqu’à 100 000 € en espèces en franchise de droits : je vous confirme son existence et ses conditions exactes au moment de notre échange, car ce type de mesure évolue souvent d’une loi de finances à l’autre.

    👉 Anticiper sa propre transmission, même modestement, permet souvent d’alléger fortement la facture fiscale de vos enfants le moment venu.

    7. D’autres leviers à connaître selon votre situation

    Les solutions présentées ci-dessus sont les plus courantes, mais ce ne sont pas les seules possibles. Tout dépend de votre situation personnelle, de votre fiscalité et de vos besoins. Parmi les autres options que nous étudions parfois ensemble :

    • L’immobilier en direct : résidence secondaire, locatif nu ou meublé, location saisonnière ou longue durée. Plus de rendement potentiel, mais aussi plus de gestion et une fiscalité à bien anticiper selon le régime choisi
    • Le PEA (Plan d’Épargne en Actions) : pour investir en actions, avec une fiscalité avantageuse après 5 ans
    • Le compte-titres ordinaire (CTO) : sans plafond ni contrainte de durée, pour une liberté totale d’investissement
    • Le contrat de capitalisation : un fonctionnement proche de l’assurance vie, mais avec des atouts différents pour organiser une transmission de votre vivant
    • Certains produits de défiscalisation : selon votre niveau d’imposition, ils permettent parfois de réduire l’impôt en contrepartie d’un investissement ciblé

    👉 Chacune de ces solutions répond à des besoins différents. C’est précisément pour ça qu’un premier échange est utile : identifier, parmi toutes ces options, celles qui correspondent réellement à votre situation.

    8. Les erreurs que je vois le plus souvent

    • Agir dans la précipitation, parfois sous le coup de l’émotion
    • Tout concentrer sur un seul support, sans diversification
    • Choisir un placement avant de savoir à quoi il doit servir
    • Oublier la fiscalité, aussi bien à l’entrée qu’à la sortie

    Conclusion

    Il n’existe pas une seule bonne réponse, mais une combinaison adaptée à votre situation, votre horizon et vos projets. C’est tout le sens de mon métier : vous aider à transformer cette somme en quelque chose qui vous ressemble, plutôt que de la laisser dormir ou de la placer au hasard.

    Vous avez récemment reçu, ou vous allez bientôt recevoir, une somme importante ? Parlons-en ensemble, sans engagement.

    Laissez-moi vos coordonnées ci-dessous : je reviens vers vous rapidement pour un premier échange, sans engagement.

  • Assurance emprunteur : pourquoi vous payez (probablement) trop cher

    Assurance emprunteur : pourquoi vous payez (probablement) trop cher

    Assurance emprunteur : pourquoi la plupart des emprunteurs paient trop cher

    Vous avez signé votre prêt immobilier, la banque vous a proposé son assurance emprunteur, vous avez dit oui pour avancer plus vite, et vous n’y avez plus repensé depuis.

    C’est exactement ce sur quoi compte la banque.

    👉 Pourtant, depuis la loi Lemoine, vous pouvez changer d’assurance de prêt à tout moment, sans frais ni pénalité, dès lors que les garanties sont équivalentes. Et l’écart de prix avec une délégation d’assurance individuelle est souvent considérable.

    1. Ce que dit la loi Lemoine

    Trois points essentiels à connaître, en vigueur depuis juin 2022 :

    • Résiliation à tout moment, sans attendre de date anniversaire, dès lors que le nouveau contrat offre des garanties au moins équivalentes
    • Réponse de la banque obligatoire sous 10 jours, sans possibilité de refus si l’équivalence est respectée
    • Suppression du questionnaire de santé si le montant assuré par emprunteur est ≤ 200 000 € et que le crédit se termine avant votre 60e anniversaire
    • Droit à l’oubli réduit à 5 ans après la fin du protocole thérapeutique pour les anciens cancers et l’hépatite C, quel que soit votre âge

    👉 Résultat : le cadre légal n’a jamais été aussi favorable pour sortir du contrat de sa banque.

    2. Ce qui change encore en 2026

    Les assureurs se sont engagés, sous l’égide du CCSF (avis adopté le 26 mai 2026), à aller plus loin. Depuis le 1er septembre 2026 :

    • Continuité de couverture garantie en cas de changement d’assureur (généralisation prévue au plus tard le 1er janvier 2027)
    • Seuil des 200 000 € calculé uniformément sur l’ensemble de vos encours de crédits immobiliers (généralisation au plus tard le 1er juin 2027)
    • Garanties présentées de façon plus lisible, avec des seuils communs à tous les contrats : 66 % pour l’invalidité permanente totale, 33 % pour l’invalidité permanente partielle (généralisation au plus tard le 1er juin 2027)

    Un bilan de ces engagements est prévu pour 2028. Ce sont des engagements des assureurs, pas (encore) une loi, mais ils vont dans le même sens : plus de transparence et plus de facilité pour l’emprunteur.

    3. Deux exemples concrets, chiffrés

    Je préfère vous montrer plutôt que vous parler en pourcentages abstraits. Voici deux dossiers que j’ai traités récemment (éléments identifiants retirés) :

    Cas n°1 : Couple, résidence principale, crédit qui démarre

    • Capital restant dû : 436 781 € sur 298 mois
    • Assurance de la banque : 47 162 € sur la durée du prêt, soit environ 158 €/mois en moyenne
    • Après reprise en délégation d’assurance : 21 328 €, soit environ 71 €/mois en moyenne

    👉 Gain pour le couple, tous frais inclus : 24 116 €.

    Cas n°2 : Couple, résidence principale

    • Capital restant dû : 323 438 € sur 275 mois
    • Assurance de la banque : 24 291 €, soit environ 88 €/mois en moyenne
    • Après reprise en délégation d’assurance : 13 203 €, soit environ 48 €/mois en moyenne

    👉 Gain pour le couple, tous frais inclus : 10 688 €.

    Même niveau de garanties, même protection, juste un contrat mieux négocié et mieux adapté à leur profil qu’un tarif de groupe calculé sur la moyenne de tous les clients de la banque.

    4. Pourquoi l’assurance de groupe coûte presque toujours plus cher

    L’assurance emprunteur de votre banque est une assurance « de groupe » : un tarif quasi identique pour tous les emprunteurs, quel que soit leur âge ou leur état de santé. Si vous êtes jeune, non-fumeur, en bonne santé, dans une profession sans risque particulier, vous payez pour mutualiser le risque de profils plus exposés.

    👉 Une délégation d’assurance individuelle est tarifée sur votre profil à vous. C’est souvent ce qui explique l’écart.

    5. Ce qu’il faut vérifier avant de changer

    Un changement n’est intéressant que si les garanties sont réellement équivalentes à celles exigées par votre banque, c’est d’ailleurs une obligation légale. Il faut comparer avec attention : quotités, garanties incapacité/invalidité, exclusions, délais de carence.

    👉 Un contrat moins cher avec des garanties insuffisantes sera refusé par la banque, et un contrat mal choisi peut vous laisser moins bien couvert en cas de coup dur.

    Conclusion

    L’assurance emprunteur est l’un des postes les plus faciles à optimiser dans un crédit immobilier, et pourtant l’un des plus négligés.

    Vous voulez savoir ce que vous pourriez économiser sur votre propre crédit ?

    Laissez-moi votre email ci-dessous : j’étudie votre dossier et je vous dis en quelques jours si un changement d’assurance emprunteur vaut le coup pour vous, sans engagement.

  • Assurance vie : fonctionnement, avantages et fiscalité (guide complet)

    Assurance vie : fonctionnement, avantages et fiscalité (guide complet)

    Pourquoi l’assurance vie reste un placement incontournable ?

    L’assurance vie est aujourd’hui l’un des placements préférés des Français.

    Elle est souvent mal comprise. Pourtant, c’est l’un des outils les plus puissants pour construire et transmettre son patrimoine.

    Mais au-delà de sa popularité, elle reste souvent mal comprise et donc mal utilisée.

    👉 Pourtant, bien exploitée, elle permet de :

    • faire fructifier son épargne
    • préparer sa retraite
    • optimiser sa fiscalité
    • transmettre son patrimoine

    Dans cet article, je vous explique simplement le fonctionnement de l’assurance vie, ses avantages, et comment en tirer réellement profit.

    1. Assurance vie : définition et fonctionnement

    Contrairement à ce que son nom peut laisser penser, l’assurance vie n’est pas une assurance classique.

    👉 C’est une enveloppe d’épargne dans laquelle vous pouvez investir votre argent sur différents supports.

    On distingue principalement :

    Les fonds en euros

    • Capital sécurisé
    • Rendement stable mais limité
    • Idéal pour sécuriser une partie de son épargne

    Les unités de compte (UC)

    • Investies sur les marchés financiers ou immobiliers
    • Potentiel de rendement plus élevé
    • Risque de perte en capital

    👉 L’intérêt de l’assurance vie est simple :
    vous pouvez diversifier vos placements et adapter votre stratégie selon votre profil et vos objectifs.

    2. Les avantages de l’assurance vie

    Une grande flexibilité

    Vous pouvez :

    • effectuer des versements libres ou programmés
    • retirer votre argent à tout moment
    • modifier vos supports d’investissement

    👉 Contrairement à certaines idées reçues, votre épargne reste disponible.

    Une fiscalité avantageuse

    La fiscalité de l’assurance vie est l’un de ses principaux atouts.

    👉 Tant que vous ne retirez pas d’argent, vous ne payez pas d’impôt sur les gains.

    Et surtout après 8 ans de contrat:

    • Abattement annuel de 4 600 € (9 200 € pour un couple)
    • Imposition réduite sur les gains
    • Possibilité de générer des revenus faiblement fiscalisés

    👉 C’est un outil particulièrement efficace pour optimiser ses revenus.

    3. Assurance vie : un levier stratégique

    L’assurance vie est utilisée pour des objectifs court terme et long terme.

    👉 Pourquoi ?

    Parce qu’elle permet de :

    • Avoir un capital disponible sécurisé pour le court terme
    • Constituer un capital performant sur le long terme
    • Transformer ce capital en revenus complémentaires
    • Garder une grande souplesse dans les retraits

    Exemple :
    Vous pouvez mettre en place des rachats programmés pour créer un complément de revenus mensuel et ainsi améliorer les pensions insuffisantes. (exemple 500€/mois)

    4. Transmission : un des plus grands atouts de l’assurance vie

    L’assurance vie est aussi un outil puissant pour transmettre son patrimoine.

    Elle permet de :

    • désigner librement les bénéficiaires
    • transmettre un capital dans un cadre fiscal avantageux
    • organiser sa succession de manière optimisée

    👉 Dans la plupart des cas, elle permet même de transmettre des capitaux hors successions jusqu’à 152 500€ par bénéficiaire.

    5. Les points de vigilance à connaître

    Même si l’assurance vie est un excellent outil, elle doit être utilisée correctement.

    Points à surveiller :

    • le choix des supports d’investissement
    • les frais du contrat
    • le niveau de risque
    • l’horizon de placement

    👉 Une mauvaise allocation peut limiter fortement les performances.

    Conclusion : l’assurance vie, un outil puissant… à condition d’être bien accompagné

    L’assurance vie coche toutes les cases :

    • Souplesse
    • Fiscalité avantageuse
    • Diversification
    • Transmission

    👉 Mais ce n’est pas le produit qui fait la différence, c’est la stratégie mise en place.

  • Hausse de la CSG en 2026 : quel impact réel sur votre épargne ?

    Hausse de la CSG en 2026 : quel impact réel sur votre épargne ?

    Depuis le 1er janvier 2026, une réforme fiscale impacte certains revenus de l’épargne.
    La Contribution Sociale Généralisée (CSG) a été augmentée de 1,4 point sur une partie des revenus du capital.

    Résultat : le taux global des prélèvements sociaux passe de 17,2 % à 18,6 %, ce qui augmente la fiscalité sur certains placements financiers.

    Mais contrairement à ce que l’on pourrait croire, tous les placements ne sont pas concernés.
    Alors, que change réellement cette hausse pour votre épargne et pourquoi cette hausse ?

    Pourquoi la CSG augmente en 2026 ?

    La hausse de la CSG a été votée dans la loi de financement de la sécurité sociale 2026.
    L’objectif principal est de financer la dépendance et le vieillissement de la population.

    Conséquence directe : la flat tax (PFU) appliquée aux revenus financiers passe de 30 % à 31,4 %.

    Cela concerne principalement les revenus issus des placements financiers soumis à la fiscalité classique.

    Quels placements sont réellement concernés ?

    La hausse ne s’applique pas à toute l’épargne.
    Elle concerne principalement les revenus issus des placements financiers hors enveloppe fiscale.

    Tableau récapitulatif

    Placements impactés par la hausse de la CSGPlacements non impactés
    Dividendes d’actionsLivrets réglementés (Livret A, LDDS, LEP)
    Revenus BIC (location meublée LMNP/LMP)Revenus fonciers
    Plus-values mobilièresPlus-values immobilières
    Livrets bancaires fiscalisésAssurance-vie (rachats)
    Plan Épargne Retraite (PER, PERP, Madelin)
    Intérêts sur comptes-titres

    Quel impact concret pour les investisseurs ?

    L’impact peut sembler limité : +1,4 % de prélèvements sociaux.
    Mais sur le long terme, cela peut réduire le rendement net de certains placements.

    Exemple :

    • Plus-value du capital : 100 000 €
    • Fiscalité avant réforme : 30 % = 30 000 € d’impôt
    • Fiscalité après réforme : 31,4 % = 31 400 € d’impôt

    Sur un capital important ou sur plusieurs années, la différence peut devenir significative.

    C’est pourquoi la structure de votre patrimoine devient essentielle.
    Beaucoup d’épargnants possèdent aujourd’hui un patrimoine mal structuré fiscalement, ce qui peut réduire la performance nette de leurs investissements.

    En conclusion

    Dans un environnement fiscal qui évolue régulièrement, la vraie question n’est pas seulement où placer son argent, mais comment structurer son patrimoine intelligemment.

  • Les SCPI : investir dans l’immobilier sans les contraintes

    Les SCPI : investir dans l’immobilier sans les contraintes

    Qu’est-ce qu’une SCPI ? L’immobilier rendu accessible

    Les SCPI (Sociétés Civiles de Placement Immobilier) représentent une façon moderne d’investir dans l’immobilier. Plutôt que d’acheter un appartement ou un local commercial en direct, vous achetez des parts d’une société qui possède un portefeuille immobilier diversifié.

    Le principe est simple : vous devenez associé d’une société qui détient des bureaux, commerces, entrepôts, hôtels, établissements de santé ou quartier résidentiels. En contrepartie de votre investissement, vous recevez une quote-part des loyers perçus, généralement versée chaque trimestre.

    Cette approche, souvent appelée « pierre-papier », combine les avantages de l’immobilier (revenus locatifs, protection contre l’inflation) avec la simplicité d’un placement financier.

    Focus sur les SCPI à capital variable

    Aujourd’hui, plus de 90% du marché est dominé par les SCPI à capital variable, et pour de bonnes raisons :

    • Flexibilité maximale : vous pouvez souscrire ou revendre vos parts à tout moment
    • Gestion adaptative : le nombre de parts s’ajuste automatiquement selon les entrées et sorties d’investisseurs
    • Pas de marché secondaire complexe : les transactions se font directement avec la société de gestion

    Les SCPI de rendement : générer des revenus passifs

    Parmi les différentes catégories de SCPI, ce sont les SCPI de rendement qui attirent le plus d’investisseurs. Leur objectif est clair : produire des revenus réguliers grâce à la location d’immeubles professionnels.

    • Revenus trimestriels prévisibles
    • Accès à des immeubles de prestige normalement inaccessibles aux particuliers
    • Diversification géographique et sectorielle automatique
    • Gestion entièrement déléguée à des professionnels

    Leurs atouts principaux :

    Comment fonctionne concrètement une SCPI ?

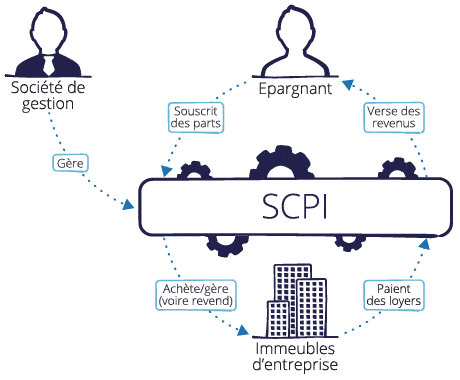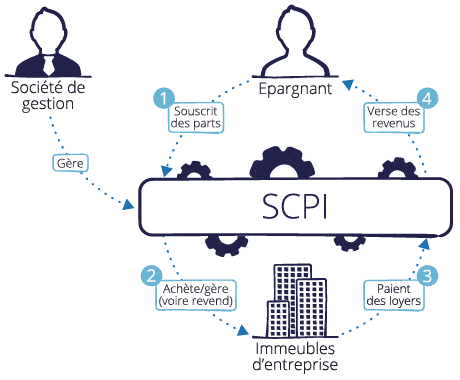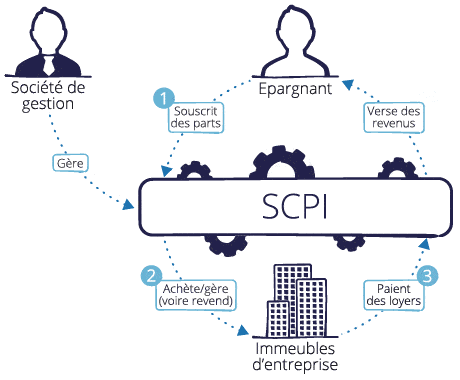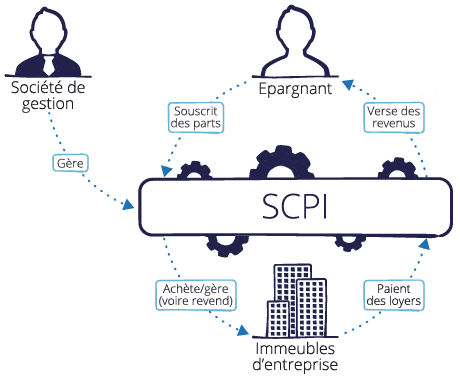
    Le mécanisme est transparent :

    Pendant ce temps, vous n’avez aucune gestion à assurer : recherche de locataires, entretien des biens, recouvrement des loyers… tout est pris en charge par l’équipe de gestion.

    1. Vous investissez dans une SCPI (souvent dès quelques milliers d’euros)
    2. La société de gestion utilise les fonds collectés pour acquérir des immeubles
    3. Ces biens sont loués à des entreprises, administrations ou commerces
    4. Les loyers sont redistribués proportionnellement à votre participation

    La structure des frais : transparence avant tout

    Comme tout investissement immobilier, les SCPI impliquent des frais qu’il faut connaître :

    • Frais de souscription : entre 8% et 12% du montant investi (inclus dans le prix de la part)
    • Frais de gestion : prélevés sur les loyers encaissés (environ 10% en moyenne)
    • Frais d’arbitrage : occasionnels, lors de la vente d’immeubles du portefeuille

    Ces frais rémunèrent une gestion active et professionnelle qui justifie leur niveau par l’expertise déployée. Les investisseurs ne gèrent rien, le tout est réalisé par la société de gestion (notaire, avocat, recherche, travaux, comptabilité…). Les frais sont assimilable à ceux pratiquer pour un achat immobilier en directe (notaire, agence).

    Avantages et inconvénients : le pour et le contre

    Les points forts ✅

    AtoutPourquoi c’est intéressant
    AccessibilitéOn peut investir avec quelques milliers d’euros
    Revenus passifsDistribution automatique des loyers
    Aucune gestion locativeAucune contrainte locative ou technique
    DiversificationRépartition des risques par secteur et géographie (France et internationale)
    Fiscalité adaptablePas de prélèvement sociaux sur les revenus étrangers.
    Intégration possible dans un contrat d’assurance-vie, en démembrement, en société…


    Les limites à anticiper ⚠️


    LimiteCe qu’il faut avoir en tête
    Frais d’entrée élevésRentabilité sur le moyen/long terme uniquement
    Liquidité relativeLa revente peut prendre quelques semaines ou mois
    Risque de perte en capital

    Risque de taux de change
    Comme tout investissement immobilier
    Risque lié aux devises
    Fiscalité sur les revenus fonciersÀ ne pas négliger si détenue en direct (optimisation possible)

    Pour qui les SCPI sont-elles adaptées ?

    Les SCPI s’adressent particulièrement à :

    • Les investisseurs recherchant un complément de revenus régulier (placement de cash, futurs retraités)
    • Les épargnants souhaitant diversifier leur patrimoine au-delà des placements financiers traditionnels
    • Les investisseurs préparant une transmission patrimoniale optimisée
    • Ceux qui veulent investir dans l’immobilier sans les contraintes de gestion
    • Ceux qui veulent investir dans l’immobilier progressivement grâce au Plan Epargne Immobilier avec un investissement récurrent permettant d’obtenir un capital immobilier à terme et des revenus immobiliers de façon passifs (ex : 200€/mois pendant 20ans)
    • Les entrepreneurs qui veulent fructifier la trésorerie excédentaire / ou acquérir de la SCPI à titre personnel (personne physique) par le biais de l’entreprise (personne morale).

    En résumé

    Les SCPI ne constituent pas une solution miracle, mais elles représentent un outil patrimonial pertinent et puissant pour qui recherche des revenus passifs dans l’immobilier. Leur réussite dépend d’une compréhension claire de leur fonctionnement, d’un horizon d’investissement adapté (8 à 10 ans minimum) et d’une intégration réfléchie dans votre stratégie patrimoniale globale.

    L’investissement en SCPI vous intéresse ? Analysons ensemble si cette solution correspond à vos objectifs patrimoniaux.

  • Plan Épargne Retraite (PER) : Un levier puissant pour préparer l’avenir et réduire ses impôts

    Plan Épargne Retraite (PER) : Un levier puissant pour préparer l’avenir et réduire ses impôts

    Se préparer à la retraite est devenu une priorité pour beaucoup de Français. Avec un système en constante évolution et des incertitudes croissantes sur le montant des pensions futures, il est essentiel d’anticiper. Le Plan Épargne Retraite (PER) se présente comme une solution à la fois flexible et fiscalement avantageuse.

    Pourquoi anticiper sa retraite avec un PER ?

    Selon les dernières statistiques, 70 % des Français s’inquiètent pour leur retraite, mais seulement 24 % épargnent régulièrement pour préparer cette étape cruciale. Pourtant, mettre en place une stratégie d’épargne adaptée peut faire toute la différence. Le PER offre plusieurs avantages qui le rendent particulièrement intéressant.

    1. Une grande flexibilité

    Le PER permet une sortie en rente viagère, en capital, ou un mix des deux. Cette souplesse offre la possibilité d’adapter son stratégie en fonction des besoins et objectifs patrimoniaux au moment de la retraite.

    2. Un avantage fiscal immédiat

    L’un des atouts majeurs du PER est la déduction fiscale des versements volontaires. En déduisant les sommes investies du revenu imposable, l’épargnant réduit directement son impôt sur le revenu.

    Exemple concret : Un célibataire avec un revenu annuel de 40 000 € a une imposition de 4 015 € en 2024. En versant 6 000 € sur son PER, son revenu imposable diminue, réduisant son impôt à 2 215 €, soit une économie de 1 800 €.

    Bien avoir conscience que l’avantage fiscal n’est que la cerise sur le gâteau. Ce qu’il faut comprendre c’est que l’impôt récupéré c’est comme un crédit à taux zéro que vous accorde l’état pour investir pour votre retraite. Pour que le PER soit très pertinent il faut exploiter cet avantage fiscal et pas partir en vacances avec.

    Sans le PER, l’impôt vous le devez, avec le PER vous en récupérez une partie et profitez-en pour l’investir. Ainsi bénéficiez de votre impôt pour accroitre votre patrimoine financier pour votre retraite avec la magie des intérêts composés.

    3. Des cas de sortie anticipée

    Contrairement aux idées reçues, l’épargne placée sur un PER n’est pas bloquée jusqu’à la retraite. Plusieurs situations permettent un déblocage anticipé :

    • Achat de la résidence principale (avec une fiscalité spécifique à bien analyser)
    • Décès du conjoint ou du partenaire de PACS
    • Invalidité de l’assuré, de son conjoint ou de ses enfants
    • Fin de droits au chômage
    • Cessation d’activité non salariée suite à une liquidation judiciaire

    4. Une sécurisation progressive

    Le PER permet d’ajuster progressivement l’allocation des actifs financiers pour diminuer l’exposition aux risques à mesure que l’on approche de la retraite. Il est possible d’opter pour une gestion pilotée qui adapte automatiquement la stratégie d’investissement.

    Quel type de PER choisir ?

    Deux grandes options existent pour souscrire un PER :

    1. Le PER Assurantiel

    ✅ Atout majeur : En cas de succession, il offre des abattements spécifiques, notamment grâce à l’article 990 I du Code Général des Impôts (abattement de 152 500 € par bénéficiaire en cas de décès avant 70 ans).

    2. Le PER Bancaire

    ⚠️ Contrairement au PER assurantiel, l’intégralité du PER bancaire intègre la succession. Il faut donc prendre en compte cet élément dans sa stratégie patrimoniale, notamment en cas de forte imposition successorale.

    Faut-il ouvrir un PER maintenant ?

    Le meilleur moment c’était hier, l’autre meilleur moment, c’est maintenant. Construisez à votre rythme un capital pour votre retraite avec la contribution de l’état.

    Options possibles :

    • Ouvrir un PER pour la première fois
    • Ajuster ses versements pour maximiser l’avantage fiscal
    • Transférer d’anciens plans retraite vers un PER plus avantageux

    Conclusion

    Le PER est un outil puissant pour préparer sa retraite tout en optimisant sa fiscalité. Grâce à ses multiples atouts, il peut s’intégrer dans une stratégie patrimoniale adaptée à chaque situation.

    Bien avoir conscience que la fiscalité appliquée pour celui qui souhaite déduire au versement, n’est autre qu’un report de fiscalité. La fiscalité n’est pas supprimée. Cependant en investissant l’avantage fiscale dans une solution d’épargne allié au temps et aux intérêts composés, ce placement est très puissant.

    👉 Planifiez dès aujourd’hui pour profiter demain ! Une étude personnalisée est recommandée pour maximiser les bénéfices de ce placement et l’intégrer judicieusement dans une stratégie patrimoniale globale.

  • Maîtriser son budget : Les clés pour une gestion financière saine

    Maîtriser son budget : Les clés pour une gestion financière saine

    Une gestion budgétaire rigoureuse est la base de toute stratégie patrimoniale réussie. Avant d’envisager des investissements ou une stratégie fiscale optimisée, il est essentiel de bien maîtriser son budget. En tant que conseiller financier, c’est la première étape que je réalise avec mes clients afin d’identifier les marges disponibles et de construire une stratégie adaptée.
    Dans cet article, je vous partage des conseils pratiques pour prendre le contrôle de vos finances et vous constituer un patrimoine sur des bases solides.

    1. Établir un budget réaliste : la règle des 50-30-20

    Un budget bien structuré permet de gérer ses finances sans frustration tout en assurant une épargne progressive. Pour cela, une règle simple et efficace peut être appliquée : la règle des 50-30-20.

    • 50 % des revenus pour les dépenses essentielles : logement, alimentation, factures d’énergie, transport, assurances de base.
    • 30 % pour les envies et loisirs : restaurants, sorties, voyages, abonnements et achats plaisirs.
    • 20 % pour l’épargne et les investissements : épargne de précaution, placements à moyen et long terme (assurance-vie, PER, SCPI, ETF, immobilier, etc.).

    En appliquant cette méthode, vous conservez un équilibre entre vos besoins actuels et la préparation de votre avenir.

    2. Suivre ses dépenses avec précision

    Beaucoup de personnes sous-estiment leurs dépenses mensuelles, ce qui peut mener à un budget déséquilibré. Pour y remédier :

    • Utilisez une application de gestion de budget (Bankin’, Linxo, YNAB, etc.)
    • Notez vos dépenses fixes et variables sur un tableau Excel ou dans un carnet
    • Analysez vos relevés bancaires pour identifier les postes de dépenses superflues

    Cet exercice révèle souvent des possibilités d’optimisation et permet de mieux gérer son épargne.

    3. Économiser intelligemment

    L’une des clés d’une bonne gestion financière est d’automatiser son épargne pour la rendre systématique. Pour cela :

    • Programmez un virement automatique vers un compte d’épargne en début de mois
    • Constituez une épargne de précaution (3 à 6 mois de dépenses)
    • Orientez progressivement votre épargne vers des placements plus performants pour dynamiser votre capital

    Une approche réfléchie et progressive permet d’optimiser son épargne sans contrainte.

    4. Éviter les pièges financiers

    Certains écueils financiers peuvent rapidement mettre à mal un budget bien construit :

    • Les crédits à la consommation : des taux d’intérêts élevés et des mensualités qui grèvent le pouvoir d’achat.
    • Les achats impulsifs : prenez le temps de réfléchir avant toute dépense importante.
    • Les abonnements inutiles : révisez régulièrement vos abonnements (streaming, magazines, services en ligne).

    Adopter une consommation réfléchie permet d’éviter de fragiliser son équilibre financier.

    5. Réviser et ajuster son budget régulièrement

    Votre situation évolue avec le temps : changement de travail, augmentation de revenus, naissance d’un enfant, achat immobilier… Il est donc essentiel de faire un point sur votre budget deux à trois fois par an et de l’ajuster en fonction de vos nouveaux objectifs.

    Un suivi régulier assure une bonne discipline financière et maximise vos chances de réussir vos projets patrimoniaux.


    En appliquant ces principes, vous pouvez prendre le contrôle de vos finances et poser les bases d’un avenir plus serein.

    Et vous, où en êtes-vous dans votre gestion budgétaire ? 🚀

  • L’Importance de l’Épargne de Précaution

    L’Importance de l’Épargne de Précaution

    L’épargne de précaution est souvent considérée comme le socle d’une gestion financière saine. Pourtant, nombreux sont ceux qui sous-estiment son importance. Pourquoi est-il crucial de constituer une réserve financière accessible à tout moment ? Et comment l’optimiser efficacement ?

    Une épargne essentielle face aux imprévus

    Dans un monde économiquement instable, où les taux d’intérêt fluctuent et où la conjoncture peut impacter nos revenus, disposer d’une épargne de précaution est plus crucial que jamais. Elle permet de faire face à des dépenses imprévues telles que :

    • Une panne de voiture,
    • Des frais médicaux,
    • Une perte de revenus temporaire,
    • Une réparation urgente à domicile.

    Sans cette épargne, on s’expose à des solutions coûteuses comme le crédit à la consommation, qui peut fragiliser la stabilité financière à long terme.

    Combien faut-il mettre de côté ?

    La règle générale recommande d’avoir entre 3 à 6 mois de revenus disponibles rapidement. Cette somme varie selon plusieurs facteurs :

    • 🏢 Situation professionnelle : un entrepreneur ou un freelance, dont les revenus sont plus variables, devra prévoir une marge plus large qu’un salarié en CDI.
    • 👶 Charge familiale : plus on a de personnes à charge, plus l’épargne de sécurité doit être importante.
    • 🚗 Niveau de dépenses fixes : loyer, crédits, assurances…

    Où placer cette épargne de précaution ?

    Une épargne de précaution doit être sûre, liquide et disponible à tout moment. Voici les supports les plus adaptés :

    • Livret A 📚 : taux de 2,4%, plafond à 22 950€, intérêts exonérés d’impôt.
    • Livret de Développement Durable et Solidaire (LDDS) 🌱 : taux de 2,4%, plafond à 12 000€, intérêts exonérés.
    • Livret d’Épargne Populaire (LEP) 💶 : taux de 3,5%, plafond à 7 700€, accessible sous conditions de revenus.
    • Livret Jeune 👦🏻 : taux d’environ 2,4%, pour les 12-25 ans, plafond à 1 600€.
    • Compte Épargne Logement (CEL) 🏡 : taux de 1,5%, plafond à 15 300€, imposé à la flat tax (30%).
    • Plan d’épargne logement (PEL) 🏡 : taux de 1,75%, plafond à 61 200€, soumis à l’impôt.

    L’idéal est de prioriser les livrets réglementés, qui offrent une fiscalité avantageuse et une disponibilité immédiate.

    🚀 Passez à l’action !

    Avoir une épargne de précaution bien constituée et optimisée est une base indispensable avant d’investir. Prenez le temps d’analyser votre situation et ajustez vos placements pour maximiser vos rendements sans prendre de risques inutiles.

    👉 Et vous, votre épargne de précaution est-elle bien placée ?